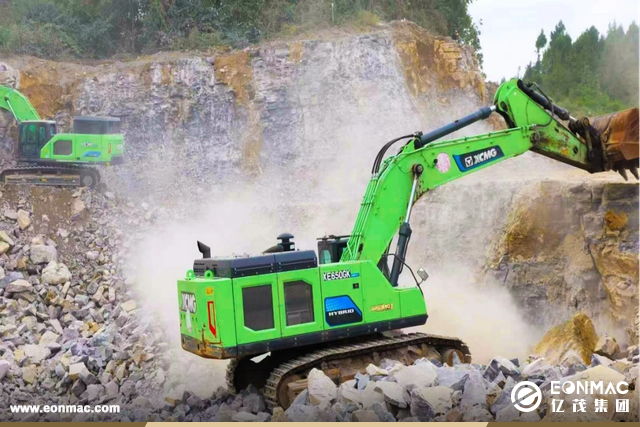
海外市场作为行业增长主引擎的地位进一步夯实,9月挖掘机出口12806台,同比增长20.7%,已连续26个月实现同比正增长,占总销量比重达56.4%,连续多月保持在50%以上;1-9月累计出口109744台,同比增长30.4%,占比达到51.2%。
出口高增并非短期波动,海外市场景气度持续保持向上,拉美、非洲等新兴市场持续放量,矿山需求在相关区域表现亮眼,叠加主机厂高端化、本地化布局深化,中国挖掘机海外渗透率仍在稳步提升。
国内市场复苏信号明确,增速超预期,9月国内销量9911台,同比增长7.16%。广发机械分析指出,市场此前预期9月内销持平,实际增速高出预期约7个百分点,且挖机开工率久违地转正,分省份看呈现广谱性复苏,9月相较于8月增速超过20%的省份由5个增长至11个。
从累计数据看,1-9月国内累计销量104530台,同比增长16.3%,增速略有回落,但绝对量已突破10万台,复苏基本盘稳固。虽受高基数影响,三季度内销增速放缓,但开工率与工作时长环比回暖,叠加年底冲量及小旺季催化,四季度需求有望改善。
电动化提速成为行业新的成长看点,9月国内电动挖掘机销量达218台,较8月环比增长18.5%;1-9月电动挖掘机累计国内销量629台、出口322台,合计951台,全年突破1000台已无悬念。
9月国内电动挖掘机渗透率约2.2%,较年初的不足0.5%已经翻了数倍。从区域分布看,电动化呈现明显的区域先行、场景先行特征:河北电动化率高达16%,内蒙古达8%,江苏、黑龙江、北京均为4%。
电动装载机从2023年9月渗透率首破10%到如今超过60%,仅用了三年时间。挖掘机电动化的渗透节奏虽慢于装载机,但方向已经明确,随着三电技术成熟和配套基础设施完善,矿山、港口等封闭场景的批量应用正在加速推开。
综合来看,9月数据呈现出“出口稳、内销暖、电动化提速”三重特征。西南证券分析表示,行业竞争格局由价格内卷向利润修复切换加速;德邦证券认为,国内市场仍处于需求恢复阶段,短期增速偏低更多反映基建、地产及终端投资恢复的节奏差异,而非行业景气度转弱;世纪证券也指出,国内周期复苏大趋势不变,海外竞争力持续提升下市占率仍有提升空间,出口具备韧性。
2025年下半年行业基数逐步抬高,今年三季度以来挖掘机同比增速有所回落,符合之前的预期,海外市场的持续扩张和国内更新需求的稳定释放,仍有望为行业提供足够的需求支撑。中长期看,电动化的结构性变革也将为行业打开第二成长曲线,成为穿越周期的长期增长动力。(来源:2sun工程机械商贸网)