10月份,纳入协会统计的装载机制造企业合计销售各类装载机11820台,同比增长10.75%。分市场来看,国内销量5872台,同比增长9.31%;出口5948台,同比增长12.2%。
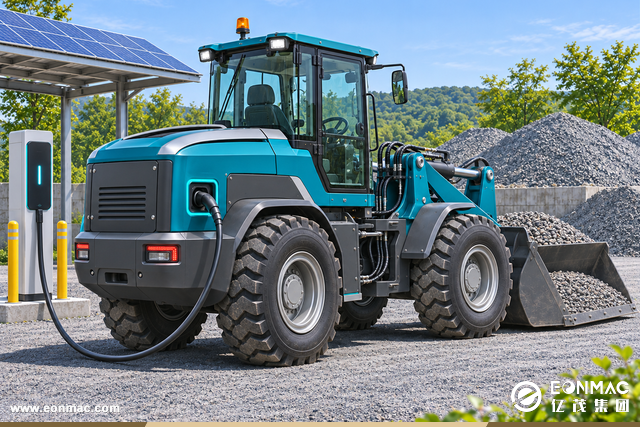
值得关注的是,电动装载机国内市场渗透率达到64.13%,创下年内新高;出口渗透率升至11.52%,成功跨过10%这一关键门槛。这足以表明,传统燃油装载机的增长空间在持续收窄,行业新增需求向电动化集中。
国内市场的替代逻辑已经跑通。在矿山、砂石、港口、钢厂等封闭作业场景,电动装载机替代燃油机型的趋势彻底确立,客户采购心态已经从早期的小批量试点,转向规模化整批置换。
协会数据显示,10月国内装载机开工率59.2%,环比提升1.4个百分点;单月工作时长115小时,环比增加5小时。进入四季度,各地项目集中赶工,开工回暖,带动设备需求释放,而本轮新增需求的主力,正是电动装载机。
不过,60%以上的高位渗透率,也预示国内电动化阶段切换:高速渗透期告一段落,市场主线转向存量替换,激烈的存量市场竞争即将开启。与国内市场相比,电动装载机海外基数仍然很小,但爆发力十足。1月电动装载机出口289台,占比4.47%;2月回落至126台,占比仅2.22%;转折点出现在6月,当月出口411台、占比5.14%,随后渗透率一路攀升,短短五个月,从5%左右攀升至11.52%,实现翻倍增长。
长期以来,海外装载机市场以燃油机型为主。但当前东南亚、中东、拉美等区域,港口、矿山、工业园区低碳改造需求集中释放,海外客户快速从观望转向批量尝试,接受度超出行业预期,后续增长潜力将持续释放。展望后市,国内电动装载机渗透率大概率长期维持在60%-70%区间,此前渗透率快速跳升的局面难以重现。
增长驱动力将由新增采购,切换为燃油设备存量更新,机会集中在矿山、焦化、港口、搅拌站等封闭工况场景。
出口市场刚刚跨过10%的渗透临界点,基数仍处于低位,上行空间广阔。伴随海外低碳政策持续落地、主机厂补齐海外电池维保、充电配套服务能力,电动装载机出口渗透率有望加速上行,增速将显著高于燃油机型,成为未来1-2年行业核心增长引擎。(来源:21sun工程机械商贸网)